Domain stimmgabeluhr.de kaufen?
Wir ziehen mit dem Projekt
stimmgabeluhr.de um.
Sind Sie am Kauf der Domain
stimmgabeluhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stimmgabeluhr.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **

Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
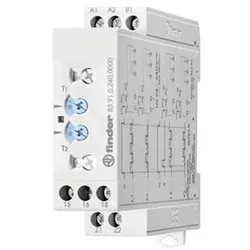
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **


Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
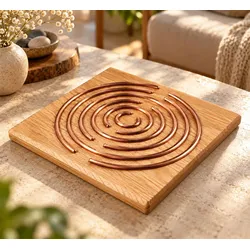
Lakhovsky OszillatorHarmonie durch Schwingung Der Lakhovsky Oszillator geht auf die Ideen des Physikers, Ingenieurs und Erfinders Georges Lakhovsky (1870–1942) zurück, der sich intensiv mit Schwingungen und Resonanzen beschäftigte. Nach seiner Lehre basiert Leben auf Schwingung und jede Zelle steht in Wechselwirkung mit bestimmten Frequenzen. Der nach diesem Prinzip gestaltete Oszillator greift diese Vorstellung auf und wird zur energetischen Harmonisierung des persönlichen Umfelds eingesetzt. Ein besonderer Platz für neue Energie Im Wohn- oder Arbeitsbereich lässt sich der Lakhovsky Oszillator vielseitig positionieren – beispielsweise unter dem Sitzplatz, am Schreibtisch, in der Nähe des Computers oder unter dem Bett. In der energetischen Anwendung wird ihm zugeschrieben, das umgebende Schwingungsfeld zu harmonisieren, energetische Störfelder auszugleichen und das allgemeine Schwingungsniveau positiv zu beeinflussen. Auch Lebensmittel und Getränke können in das Ritual einbezogen werden: Dazu wird das entsprechende Gefäß einfach auf den Oszillator gestellt. Für Trinkwasser sieht die traditionelle Anwendung eine Positionierung an der Wasserleitung vor, um das Wasser energetisch zu »reinformieren«. Ein Prinzip mit vielseitigen Anwendungsmöglichkeiten Auch im ökologischen Gartenbau findet das Lakhovsky-Prinzip Anwendung. Dort wird der Oszillator traditionell zur energetischen Begleitung von Pflanzen eingesetzt. Eine weitere Möglichkeit besteht darin, zwei Oszillatoren als Paar zu verwenden und den gewünschten Bereich oder Gegenstand zwischen ihnen zu positionieren. Gefertigt aus heller Eiche und mit seiner charakteristischen Anordnung aus Kupfer verbindet der Lakhovsky Oszillator natürliche Materialien mit einer außergewöhnlichen energetischen Symbolik. Eine ausführliche Beschreibung ist bereits enthalten, und die schöne Geschenkverpackung macht ihn zudem zu einer besonderen Geschenkidee. Nach den Schwingungslehren von Georges Lakhovsky Zur energetischen Harmonisierung von Wohn- und Arbeitsbereichen Vielseitig im persönlichen Umfeld positionierbar Traditionell auch zur energetischen Behandlung von Wasser, Getränken und Lebensmitteln verwendet Anwendung zudem im ökologischen Gartenbau möglich Paarweise Anwendung zur Intensivierung des energetischen Rituals möglich Aus heller Eiche und Kupfer Inklusive ausführlicher Beschreibung In schöner Geschenkverpackung Maße: ca. 12 × 12 cm Material: Eiche hell, Kupfer Lieferumfang: 1 Lakhovsky Oszillator, inklusive Beschreibung und Geschenkverpackung Hinweis: Die beschriebenen energetischen Eigenschaften und Anwendungen beruhen auf der Lehre beziehungsweise der traditionellen Anwendung des Lakhovsky-Prinzips und sind wissenschaftlich nicht belegt.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Finder Taktgeber asymetrisch 83.91.0.240.0000 (839102400000)Eigenschaften • Taktgeber-asymmetrisch für DIN-Schiene, 22,5 mm breit, 4 Programme: wahlweise impuls- oder pausebeginnend mit oder ohne Startkontakt B1, 1 Wechsler für 16 A / 250 V AC, Kontaktmaterial AgNi, 8 Zeitbereiche: 0,05 s - 10 Tage, Versorgungsspannung: 24-240 V AC/DC (50/60 Hz) Relaisschutzart: IP 20 (839102400000)81,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.